
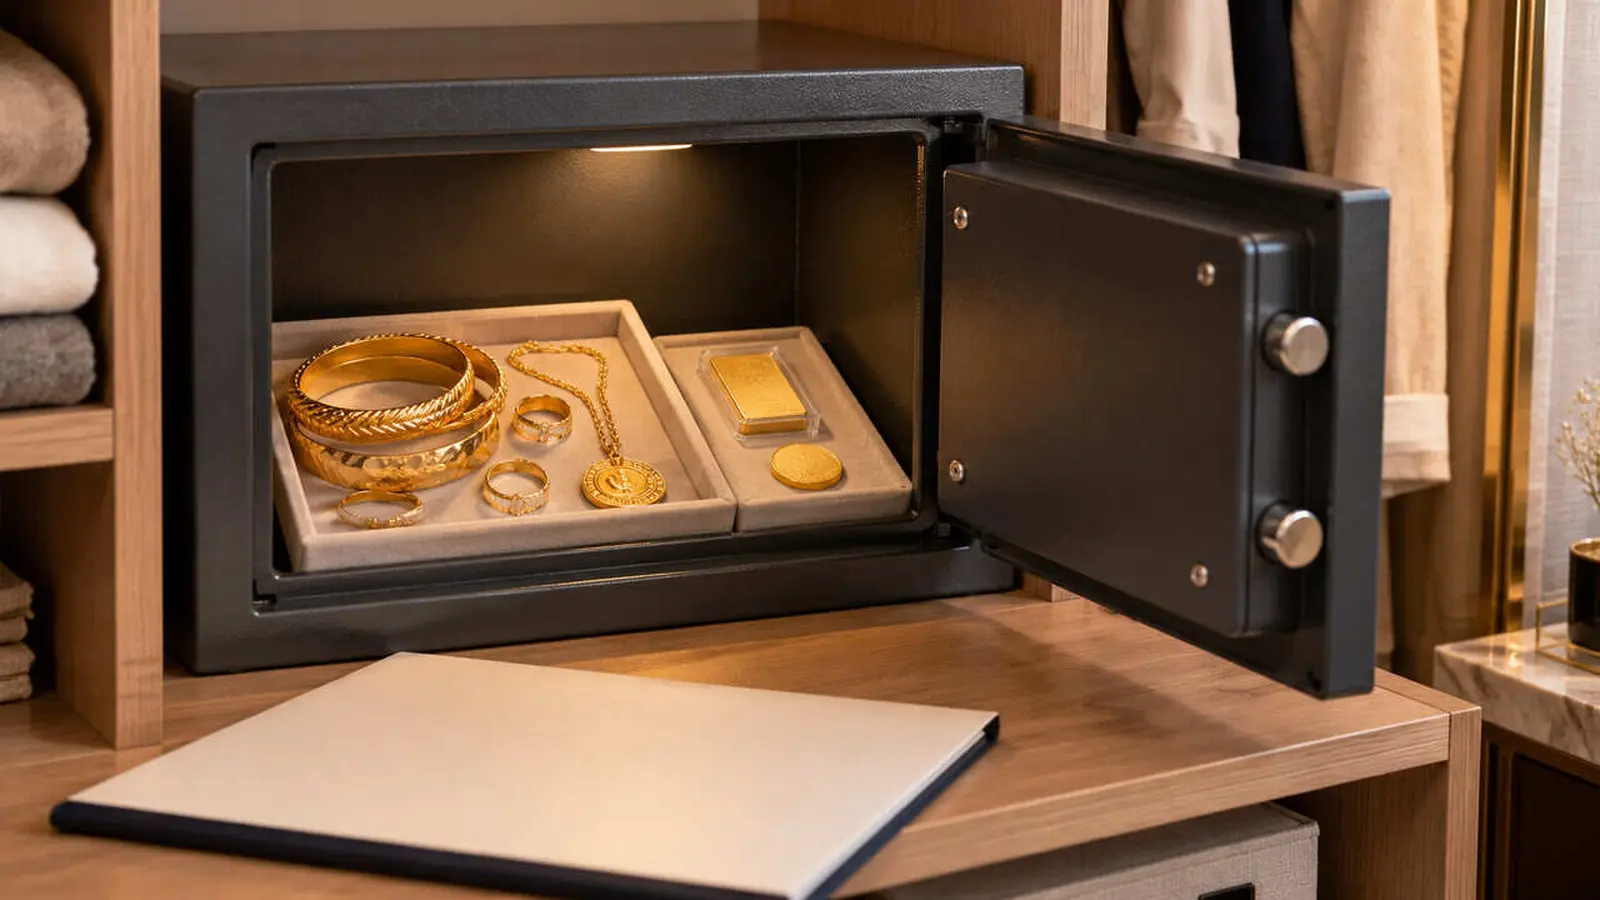
Konut sigortasının bulunması, evdeki bütün altınların her olayda ve tam değeri üzerinden güvence altında olduğu anlamına gelmez. Poliçede eşyanın hangi gruba yazıldığı, hangi risklerin teminata dahil edildiği, özel limit, saklama şartı ve hasarı kanıtlayacak belgeler birlikte değerlendirilir. Bu nedenle bilezik ile gram altına yalnız metal değeri açısından değil, sigorta sözleşmesindeki tanımı açısından da ayrı bakmak gerekir.
Altın takılar bazı konut poliçelerinde “ziynet eşyası” teminatına girebilir. Gram altın, külçe, Cumhuriyet altını ve Ata lira ise aynı başlık altında sayılmayabilir. Kapsamı ürün adından değil, poliçenin özel şartları ile teminat tablosundan doğrulamak gerekir.
Bu yazıda bulabilecekleriniz7 başlık⌄
Takı ile yatırım altını neden ayrı incelenir?
Sigorta şirketleri eşya gruplarını kendi ürün koşullarında tanımlar. Örneğin Allianz’ın güncel Yuvam Sigortası özel şartlarında yüzük, bilezik, kolye ve benzeri kıymetli maden takılar ziynet eşyası grubunda sayılırken Cumhuriyet altını, Ata lira, külçe ve gram altın bu grubun dışında bırakılıyor. Bu, söz konusu yatırım altınlarının her durumda sigortalanamayacağı değil; ziynet limiti içinde otomatik kabul edilmemesi ve ayrıca sorulması gerektiği anlamına gelir.
| Evdeki değer | Poliçede aranacak ifade | Önceden hazırlanacak kayıt |
|---|---|---|
| Bilezik, yüzük, kolye | Ziynet eşyası veya mücevherat teminatı | Adet, gram, ayar, fotoğraf ve belge |
| Gram altın ve külçe | Kıymetli maden veya ayrıca beyan edilen değer | Üretici, seri numarası, gramaj, ambalaj ve fatura |
| Cumhuriyet altını ve Ata lira | Altın sikke ya da yatırım altını tanımı | Tür, adet, ağırlık ve edinim belgesi |
Teklif alırken “Evde altın var” demek yerine ürünleri bu ayrımla bildirmek daha sağlıklı sonuç verir. Sigortacıdan her grubun hangi teminata, hangi üst sınıra ve hangi saklama koşuluna bağlı olduğunu yazılı olarak istemek sonradan çıkabilecek yorum farkını azaltır.
Hırsızlık teminatı her kaybı karşılar mı?
Hayır. Hırsızlık, yangın, su baskını, deprem, ev dışında taşıma sırasında kayıp ve takının kazayla zarar görmesi farklı risklerdir. Poliçede ziynet eşyası hırsızlığı bulunması, kolyenin dışarıda kaybedilmesini veya taşının düşmesini kendiliğinden kapsamaz. Teminat tablosunda olayın adı kadar istisnalar ve coğrafi sınır da okunmalıdır.
Hırsızlık için zorla girme izleri, kapı ve pencere güvenliği ya da olayın kolluk birimlerine bildirilmesi gibi hasar koşulları bulunabilir. Evden geçici ayrılma, uzun süre boş kalma veya tadilat dönemi de bazı sözleşmelerde özel hükme bağlanır. Poliçenin genel bir “eşya” güvencesi sunması, ziynet alt limitlerini ortadan kaldırmaz.
Kasa ve kilit şartı nasıl okunur?
Saklama şartı şirkete ve seçilen pakete göre değişir. Anadolu Sigorta’nın konut paket kitapçığında ziynet eşyası için kilitli dolap, çekmece veya kasa şartı yer alıyor; kasada saklama halinde kasanın sabitlenmesine ilişkin hüküm de bulunuyor. Aynı metin, poliçede ayrıca yazılı belirli bir limite kadar farklı uygulama olabileceğini belirtiyor. Bu örnek bütün şirketlere genellenemez, fakat teklif aşamasında sorulması gereken ayrıntıyı gösterir.
- Kasanın duvara veya zemine sabitlenmesi gerekiyor mu?
- Gömme kasa ile taşınabilir çelik kasa aynı kabul ediliyor mu?
- Poliçede yazılı düşük bir tutar için kilit şartı aranıyor mu?
- Takılar gündelik kullanımdayken ev dışında teminat sürüyor mu?
Satış temsilcisinin sözlü açıklaması ile poliçe metni çelişirse hasar incelemesinde yazılı şartlar belirleyici olur. Bu nedenle kasa fotoğrafı, montaj faturası ve varsa sabitleme kaydını poliçe dosyasıyla birlikte saklamak yararlıdır.
Toplam bedel ile ziynet limiti aynı şey değildir
Ev eşyası için yüksek bir toplam bedel yazılması, ziynet eşyasının tamamının o tutara kadar karşılanacağı anlamına gelmeyebilir. Ziynet için alt limit, olay başına üst sınır, parça başına sınır veya muafiyet bulunabilir. Örneğin toplam ev eşyası bedeli 1 milyon TL, ziynet alt limiti 100 bin TL ise 250 bin TL olarak belgelenen bir takı kaybında hesap doğrudan 250 bin TL üzerinden yapılmaz; önce özel limit ve diğer hasar şartları uygulanır. Bu rakamlar yalnız yöntemi göstermek için temsili bir örnektir.
Altınların değeri zaman içinde belirgin biçimde değiştiğinde poliçe bedelinin yenileme tarihinde gözden geçirilmesi gerekir. Değer güncellemesi yapılmadan yalnız ilk fatura tutarına bağlı kalmak, güncel bedel ile sigortalı tutar arasında fark yaratabilir.
Fatura yoksa hangi kayıtlar hazırlanmalı?
Fatura güçlü bir kanıttır; ancak aileden kalan veya düğünde takılan altınlarda her zaman bulunmaz. Böyle bir durumda sigortacıdan kabul edilen alternatif belgeleri poliçe düzenlenmeden önce öğrenmek gerekir. Tarihli fotoğraf, kuyumcu ekspertizi, ayar ve gram bilgisi, seri numarası, sertifika, banka dekontu ve hediye listesi değerlendirmeye yardımcı olabilir; bunların tek başına ödeme garantisi yoktur.
Ürünleri “altınlar” diye tek satırda toplamak yerine adet, tür, ayar, gram ve ayırt edici özelliklerle kaydetmek daha kullanışlıdır. Bunun için düğün altınları envanter rehberindeki kayıt düzeni uygulanabilir. Yeni alımlarda ise kuyumcu faturasında kontrol edilmesi gereken bilgileri eksiksiz istemek, hem mülkiyet hem değer tespitini kolaylaştırır.
Teklif almadan önce sorulacak yedi soru
- Bilezik, yüzük ve kolyeler hangi eşya grubuna giriyor?
- Gram altın, külçe ve altın sikkeler ayrıca beyan edilmeli mi?
- Teminat yalnız hırsızlığı mı, yangın ve diğer riskleri de kapsıyor mu?
- Ev dışındaki kullanım veya taşıma için ek teminat var mı?
- Toplam, parça başı ve olay başı limitler ne kadar?
- Kasa, kilit ve sabitleme şartı tam olarak nedir?
- Hasarda hangi fatura, ekspertiz ve envanter belgeleri kabul ediliyor?
Yanıtları e-posta, teklif formu veya poliçe eki üzerinde saklamak gerekir. Altın türü sonradan arttığında ya da yüksek değerli yeni bir ürün alındığında zeyilname gerekip gerekmediği de sigortacıya bildirilmelidir.
Hasar anında izlenecek sıra
Önce kişisel güvenlik sağlanır; hırsızlık şüphesinde olay yeri bozulmadan kolluk birimlerine haber verilir. Ardından poliçedeki bildirim süresine uygun şekilde sigorta şirketine kayıt açılır. Polis tutanağı, hasarlı kilit veya kasa fotoğrafları, envanter, faturalar ve önceki fotoğraflar birlikte sunulur. Eksik ürün listesi hazırlanırken tür ve adetler tahmine dayalı biçimde şişirilmemeli; daha önce oluşturulan kayıtla karşılaştırılmalıdır.
Ürün koşulları 30 Ekim 2026 tarihinde Allianz Yuvam Sigortası özel şartları, Anadolu Sigorta Konut Paket Sigortası kitapçığı ve Aksigorta’nın güncel konut ürünü açıklamaları üzerinden kontrol edildi. Nihai kapsam, satın alınan poliçenin teminat tablosu, özel şartları ve ekleriyle belirlenir.
Veriyi nasıl ele alıyoruz?
Ürün özellikleri, piyasa kavramları ve fiyat verileri mümkün olduğunca birincil veya doğrudan kaynaklarla kontrol edilir. Canlı fiyatlar her zaman sayfanın gösterdiği veri zamanına aittir.
Veri politikasını incele →