
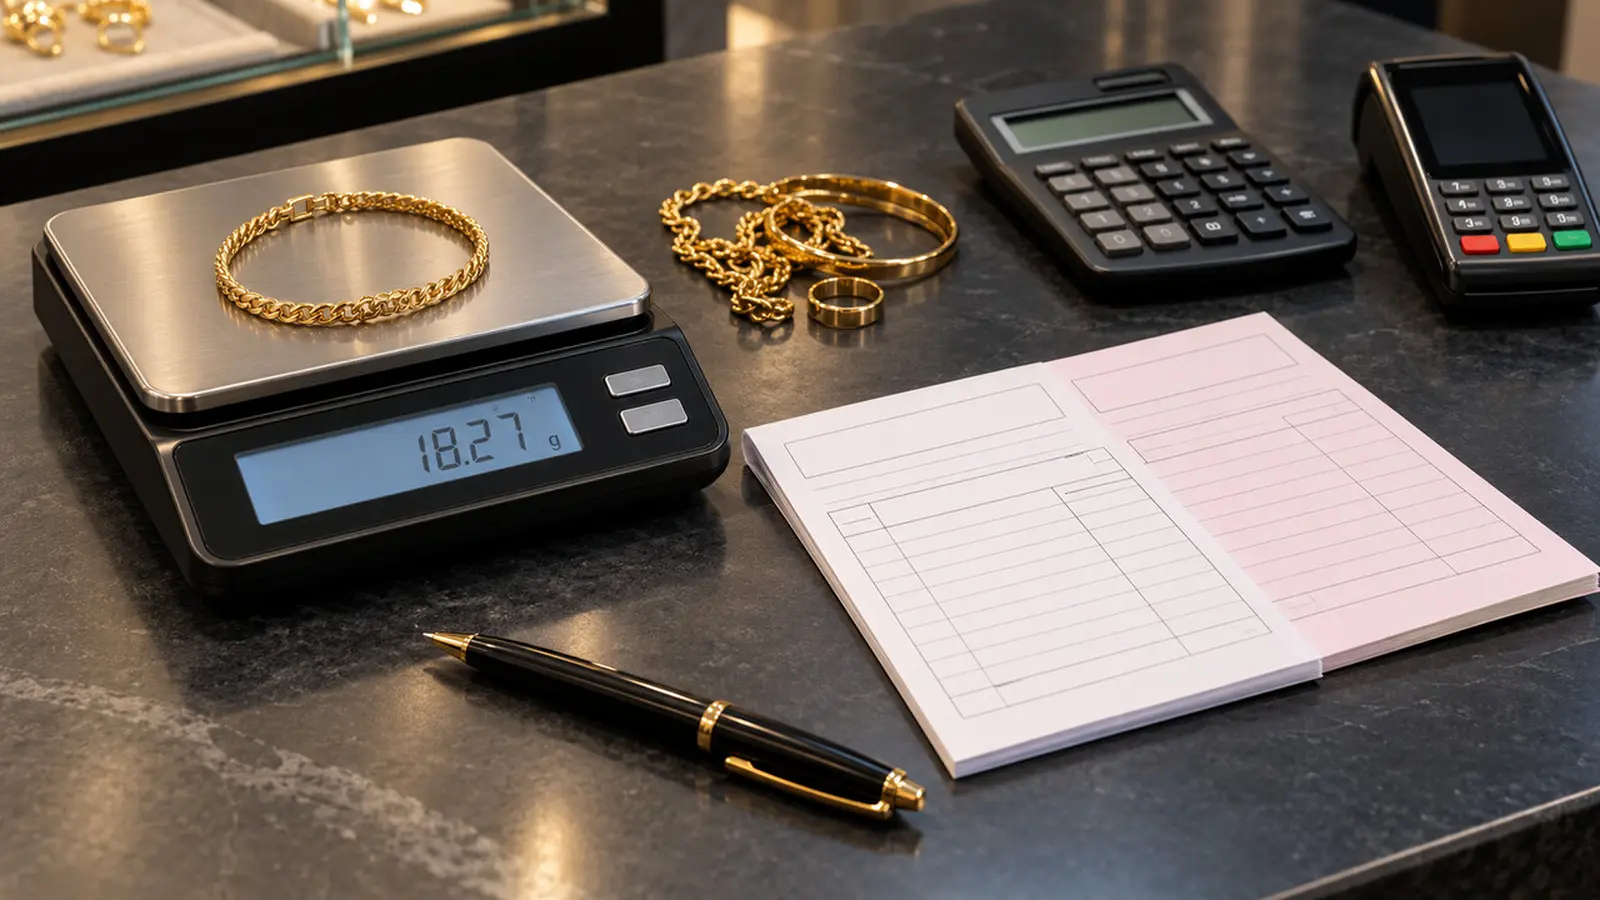
Eski bileziğinizi, tek kalmış küpenizi veya ziynet altınınızı kuyumcuya sattığınızda yalnız parayı alıp çıkmak, işlemin nasıl hesaplandığına dair elinizde kayıt bırakmaz. Vergi mükellefi olmayan bir tüketici kişisel altınını satarken kuyumcuya fatura kesmez. Alımı yapan işletme, Vergi Usul Kanunu’nun 234. maddesindeki koşullara göre gider pusulası düzenler ya da maddede sayılan şartları taşıyan ödeme belgesini kullanır.
Bu belgenin amacı altının gerçekliğini garanti etmek veya kuyumcunun teklifini piyasa fiyatına eşitlemek değildir. Hangi malın, kimden, hangi tarihte ve hangi bedelle alındığını kayıt altına alır. Bu yüzden belgeyi imzalamadan önce tartım ve fiyat hesabıyla karşılaştırmak gerekir.
Belgede kontrol edilecek altı bilgi
- Satılan altının türü ve adedi
- Hesaba alınan gram ve mümkünse doğrulanan ayar
- Toplam satış bedeli
- Alıcı işletme ile satıcının kimlik bilgileri
- İşlem tarihi, belge numarası ve imza
- Ödemenin nakit mi, banka yoluyla mı yapıldığı
Bu yazıda bulabilecekleriniz5 başlık⌄
Gider pusulasını kim düzenler?
Belgeyi altınını satan tüketici değil, alımı yapan kuyum işletmesi düzenler. Kanun, belge düzenleme zorunluluğu bulunmayan kişilerden mal alan defter tutmakla yükümlü işletmeler için bu kaydı öngörür. Kişisel kullanımınızdaki bileziği satmanız bu duruma örnektir.
Gider pusulası iki nüsha hazırlanır ve bir nüshası malı satana verilir. Satıcıya imzalatılması, seri ve sıra numarasıyla düzenlenmesi gerekir. Malın tesliminden itibaren azami yedi günlük süre işletmenin belge düzenleme yükümlülüğüyle ilgilidir. Tüketici açısından en güvenli yöntem, kendi nüshasını işlem tamamlanırken almaktır; günler sonra belge aramak tartım ve bedel ayrıntılarını karşılaştırmayı zorlaştırır.
Belgede altın nasıl tanımlanmalı?
Vergi Usul Kanunu, malın cinsi ve nev’i, miktarı ve bedeli gibi bilgilerin belgede bulunmasını ister. Kuyum işleminde “hurda altın” gibi tek satırlık genel bir ifade, hangi ürünün satıldığını anlamayı zorlaştırır. “22 ayar bilezik, 18,27 gram” veya “2 adet çeyrek altın” biçimindeki açıklama daha kullanışlıdır.
Ayar ve net gram, teklifin temelini oluşturduğu için belge ya da ek hesap fişi üzerinde görünmelidir. Taşlı yüzük, çelik yaylı kilit veya altın olmayan parçalar varsa brüt tartı ile hesaba alınan net metal ağırlığı aynı olmayabilir. Bu durumda yalnız tartının ekrandaki ilk sonucunu değil, bedel hesabında kullanılan net miktarı kontrol edin.
- Brüt ağırlık: Ürünün tartıya konulduğu haliyle toplam ağırlığıdır.
- Net metal ağırlığı: Taş veya altın dışı bölüm için yapılan değerlendirmeden sonra fiyatlamaya giren miktardır.
- Ayar/milyem: Metalin saflık oranını gösterir; birim alış fiyatının hangi ürüne ait olduğunu anlamayı sağlar.
- Toplam bedel: Kesinti veya test ücreti varsa bunların ardından size ödenecek tutarla aynı olmalıdır.
Üründe ayar damgası yoksa belgeye tahmin yazılmamalı; uygulanan test sonucuna göre kullanılan ayar belirtilmelidir. Kontrol sürecini damgasız altının ayar kontrolü rehberinde adım adım inceleyebilirsiniz.
İmzalamadan önce bedeli yeniden hesaplayın
Kuyumcunun söylediği toplam ile belgede yazan bedel aynı olmalıdır. Örneğin 18,27 gram 22 ayar bilezik için teklif verildiyse, birim alış fiyatını ve çarpım sonucunu ayrı ayrı isteyin. Kuyumcu has altın hesabı kullanıyorsa uygulanan saflık katsayısını sorun. Aynı ayarın hem gramdan hem fiyat katsayısından iki kez düşülmediğini ancak hesap satırları görünürse kontrol edebilirsiniz.
Birden fazla ürün satılıyorsa her kalemin ayrı yazılması daha sağlıklıdır. İki bilezik ile bir taşlı yüzüğün tek toplam gram ve tek bedel altında gösterilmesi, sonradan hangi ürüne ne değer biçildiğini belirsiz bırakır. Belgedeki açıklama eksikse imzadan önce düzeltilmesini isteyin; boş veya sonradan doldurulabilecek alan bırakmayın.
Tutarı görmeden boş belge imzalamayın
Ürün cinsi, miktar, bedel ve tarih tamamlanmadan atılan imza, sizin işlem kaydınızı zayıflatır. Kimlik ve adres bilgilerinin doğruluğunu kontrol edin; kendi nüshanızı almadan belgenin aslını işletmede bırakıp ayrılmayın.
Banka dekontu gider pusulası yerine geçer mi?
Güncel Vergi Usul Kanunu’na göre ödeme; banka, yetkili ödeme kuruluşu veya PTT aracılığıyla malın tesliminden itibaren yedi gün içinde yapılırsa, bu kurumların düzenlediği belge belirli koşullarla gider pusulası yerine geçebilir. Kritik koşul, ödeme belgesinin kanunda sayılan bilgileri içermesidir.
Yalnız “altın bedeli” açıklaması bulunan sıradan transfer dekontunun her durumda yeterli olduğunu varsaymayın. Belgede işin veya malın mahiyeti, cinsi ve miktarı, bedel, tarafların adları ve adresleri ile tarih bilgilerinin bulunması gerekir. Kuyumcu banka ödemesi yapacaksa, açıklamanın hangi ürün ve miktara ait olduğunu gösterecek şekilde düzenlenmesini isteyin. Ayrı tartım fişi veya hesap dökümü veriliyorsa dekontla birlikte saklayın.
Belgeyi neden saklamalısınız?
Kendi nüshanız, yalnız vergi kaydı değildir; satış tarihini, devredilen ürünü ve alınan bedeli hatırlamanızı sağlar. Yanlış ödeme, eksik havale veya hangi parçanın satıldığına ilişkin uyuşmazlıkta ilk bakılacak kayıtlardan biri olur. Belgeyi fotoğraflayıp güvenli dijital arşivde saklamak, kâğıdın zamanla silinmesi ihtimaline karşı yararlıdır.
Fatura, sertifika veya eski tamir fişi varsa satışa giderken yanınıza alabilirsiniz; bunlar gider pusulasının yerine geçmez fakat ürünün geçmişini ve beyan edilen özelliklerini açıklayabilir. İşlem sonunda eski belgelerin aslını kuyumcuda bırakmanız istenirse nedenini sorun ve gerekiyorsa kopyasını alın.
Gider pusulasının zorunlu bilgileri, iki nüsha kuralı, yedi günlük süre ve şartları karşılayan ödeme belgelerinin pusula yerine geçmesi Gelir İdaresi Başkanlığındaki Vergi Usul Kanunu 234. maddesinde yer alır.
Satışın pratik sırası nettir: altını gözünüzün önünde tarttırın, ayar ve net gramı öğrenin, birim fiyatla toplam bedeli karşılaştırın, dolu belgeyi okuyup imzalayın, ödemenin hesabınıza geçtiğini kontrol edin ve kendi nüshanızı saklayın. Böylece “kaç liraya sattım?” sorusunun yanında “hangi ürünü, hangi gram ve ayarla sattım?” sorusunun da yazılı cevabı kalır.
Veriyi nasıl ele alıyoruz?
Ürün özellikleri, piyasa kavramları ve fiyat verileri mümkün olduğunca birincil veya doğrudan kaynaklarla kontrol edilir. Canlı fiyatlar her zaman sayfanın gösterdiği veri zamanına aittir.
Veri politikasını incele →