
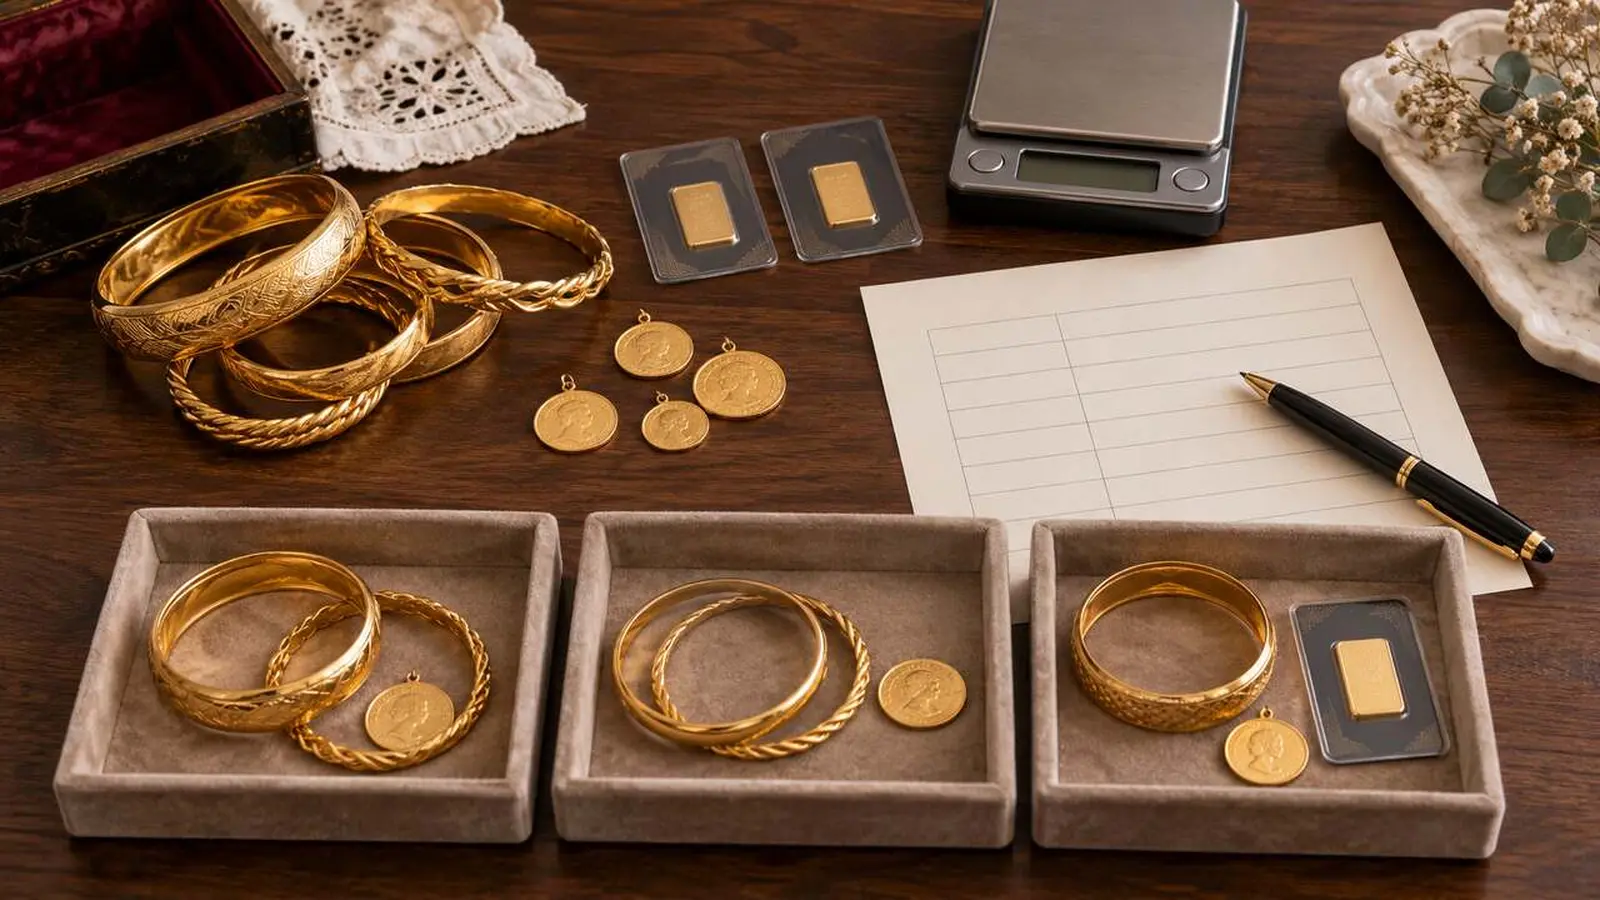
Miras kalan altınların paylaşımında “toplam gramı kişi sayısına bölelim” yöntemi ancak bütün parçalar aynı ayar ve aynı ürün yapısındaysa yaklaşık bir sonuç verebilir. Bir kutuda 22 ayar bilezik, 14 ayar kolye, çeyrek altın, paketli gram altın ve taşlı yüzük birlikte bulunuyorsa her gram aynı ekonomik değeri taşımaz. Doğru sıra; mülkiyet kapsamını ve miras paylarını netleştirmek, altınları envanterlemek, ortak bir değerleme yöntemi seçmek ve her mirasçının payını bu değer üzerinden oluşturmaktır.
Altınları tür, adet, ayar, brüt gram ve belge bilgisiyle tek tek kaydedin. Bilezik ve takılarda aynı tarihli kuyumcu alış değerini; ziynet ve paketli gram altında aynı tarihli ürün alış değerini esas alın. Mirasçılık belgesindeki pay oranlarını toplam değere uygulayın, dağıtılan ürünlerin değer farkını para veya üzerinde anlaşılmış başka bir kalemle denkleştirin.
Bu yazıda bulabilecekleriniz7 başlık⌄
Önce mirasçılık payları neden netleşmeli?
Altının aile içinde kimin elinde bulunduğu, o kişinin tamamı üzerinde tek başına tasarruf hakkına sahip olduğu anlamına gelmez. Türk Medeni Kanunu’na göre mirasçılar mirası ölümle birlikte bir bütün olarak kazanır; birden fazla mirasçı bulunduğunda paylaşmaya kadar tereke üzerinde miras ortaklığı oluşur. Kimlerin hangi oranda mirasçı olduğunu gösteren temel kayıt mirasçılık belgesidir.
Bu nedenle hesaplamaya otomatik olarak “herkese eşit” varsayımıyla başlanmamalıdır. Eş, çocuklar, atanmış mirasçı, vasiyet veya başka bir hukuki durum payları değiştirebilir. Altınların tamamının terekeye ait olup olmadığı da ayrıca belirlenmelidir. Başka bir kişiye ait olduğu belgelenen takı, ödünç bırakılmış ürün veya mirasbırakanın kasasında bulunmasına rağmen üçüncü kişiye ait eşya doğrudan paylaşım listesine eklenmemelidir.
Mirasçılar arasında mülkiyet, pay oranı veya hangi altının terekeye ait olduğu konusunda uyuşmazlık varsa ürünü bozdurup bedeli dağıtmak geri dönüşü zorlaştırabilir. Böyle bir durumda noter, avukat veya görevli mahkemeden somut dosyaya uygun hukuki destek alınmalıdır.
Altın envanteri nasıl hazırlanır?
Sayım mümkünse bütün ilgili mirasçıların görebildiği bir ortamda yapılmalı ve aynı gün tutanağa bağlanmalıdır. Her ürüne BZ-01, ZY-01 veya KL-01 gibi kısa bir kod verin. Fotoğrafları ve belgeleri bu kodla eşleştirin; benzer görünen bilezikleri tek satırda toplamaktan kaçının.
- Ürün türü: Bilezik, zincir, yüzük, çeyrek, Cumhuriyet/Ata, gram veya külçe altın.
- Adet ve tarih: Ziynetlerde adet, varsa basım tarihi; paketli üründe üretici ve seri bilgisi.
- Ayar veya saflık: 585, 750, 916 ya da 995/999,9 gibi görülen damga. Doğrulanmadıysa “damga beyanı” notu.
- Ağırlık: Takıda taş ve ek parçalarla birlikte brüt gram; ambalajlı üründe ambalajın tartıma dahil olduğu notu.
- Durum: Kırık, ezik, taşlı, tamir görmüş, ambalajı açık veya kapalı.
- Belge: Fatura, sertifika, eski ekspertiz, fotoğraf veya kasa tutanağı.
Ayrıntılı kayıt düzeni için gram, ayar ve fotoğrafla altın envanteri hazırlama rehberindeki tablo yapısı kullanılabilir. Evdeki tartım yalnız ön kayıttır; paylaşım parasal sonuç doğuracaksa gram ve ayar bilgisi profesyonel olarak doğrulanmalıdır.
Neden yalnız gramı bölmek adil sonuç vermez?
Yirmi gram 22 ayar bilezik ile yirmi gram 14 ayar kolye aynı miktarda saf altın içermez. Yaygın milyem karşılıkları kullanıldığında 22 ayar için yaklaşık 0,916, 14 ayar için yaklaşık 0,585 katsayısı uygulanır:
Bu hesap yalnız metal karşılaştırmasıdır. Taş, altın olmayan kilit yayı, lehim, iç dolgu ve gerçek ayar sonucu teorik miktarı değiştirebilir. Ayrıca ziynet altınında ürün primi, paketli gram altında rafineri ve ambalaj koşulu, antika veya koleksiyonluk üründe farklı bir değer oluşabilir. Bu nedenle karma bir koleksiyonu yalnız has altın gramına çevirmek de her durumda yeterli değildir.
Ortak değerleme tarihi ve fiyatı nasıl seçilir?
Mirasçılar önce hangi değeri karşılaştıracaklarında anlaşmalıdır. Kullanılmamış ürünün mağaza satış etiketi yerine, o ürünün aynı anda paraya çevrilmesi halinde elde edilebilecek tutar daha karşılaştırılabilir bir bazdır. Aynı gün içinde birden fazla kuyumcudan teklif alırken her ürün için kabul edilen ayar, hesaba giren net gram, birim alış fiyatı ve toplam teklif ayrı yazılmalıdır.
Tekliflerin biri 22 ayar gram fiyatı, diğeri has altın karşılığı veriyorsa toplamları doğrudan kıyaslamayın. Önce aynı birime dönüştürün. Taşlı takıda altın gövde ile taş için ayrı değer istenmeli; kuyumcu taşı satın almıyorsa taşın ağırlığı ve akıbeti açıkça kaydedilmelidir. Yaklaşık kontrol için hurda altın hesaplama aracında ayar ve gram bazında teorik metal karşılığı görülebilir; paylaşım tablosuna ise tarafların kabul ettiği gerçek değerleme sonucu yazılmalıdır.
Paylaştırma tablosu nasıl kurulur?
Önce bütün ürünlerin üzerinde anlaşılmış değerlerini toplayın. Ardından toplamı mirasçılık belgesindeki pay oranlarıyla çarpın. Örneğin değerleme toplamı 600.000 TL ve üç mirasçının payı ayrı ayrı üçte bir ise hedef değer kişi başına 200.000 TL olur. Ancak paylar yüzde 50, yüzde 25 ve yüzde 25 ise hedefler sırasıyla 300.000 TL, 150.000 TL ve 150.000 TL’dir.
Ürünler bölünmeden aynen verilecekse her mirasçıya düşen parçaların toplam değeri hedef payla karşılaştırılır. Bir mirasçı 210.000 TL değerinde bilezik, diğeri 190.000 TL değerinde ziynet aldıysa aradaki fark para ile veya tarafların kabul ettiği başka bir tereke kalemiyle denkleştirilebilir. Hangi ürünün kime geçtiği, kullanılan değerleme tarihi ve denkleştirme tutarı yazılı paylaşım kaydında açıkça yer almalıdır.
Altını aynen paylaşmak mı, bozdurup parayı bölmek mi?
Aynen paylaşım
Aile hatırası veya kullanım değeri korunur. Farklı ürünlerin değerini eşitlemek ve denkleştirme yapmak gerekir.
Satış sonrası paylaşım
Tek bir para tutarı üzerinden hesap kolaylaşır. İşçilik ve ürün primi geri dönmeyebilir; hatıra niteliğindeki ürün geri alınamaz.
Aynen paylaşımda özgün parçalar kesilmemeli veya eritilmemelidir; bileziği gram eşitlemek için kesmek ürünün kullanım ve işçilik değerini yok edebilir. Satış seçilecekse bütün teklifler aynı gün ve aynı koşullarda karşılaştırılmalı, satış bedeli ile masraf veya kesintiler belgelenmelidir. Türk Medeni Kanunu, anlaşma sağlanamadığında mirasçının belirli malların aynen, bu mümkün değilse satış yoluyla paylaştırılmasını sulh mahkemesinden isteyebilmesine imkân tanır; hangi yolun uygulanacağı somut terekeye göre belirlenir.
Vergi ve belge tarafında hangi kayıtlar saklanmalı?
Gelir İdaresi Başkanlığı, ölümle birlikte intikal eden menkul ve gayrimenkul mallar ile hak ve alacakların veraset ve intikal vergisinin kapsamına girdiğini; yükümlülüğün beyanname üzerinden yürüdüğünü açıklıyor. Altınların değeri ve beyan süresi, ölümün ve mirasçıların bulunduğu yere, terekenin kapsamına ve güncel mevzuata göre değerlendirilmelidir. İstisna tutarının altında kalmak her durumda kayıt ve beyan ihtiyacını ortadan kaldırmaz.
Mirasçılık belgesi, sayım tutanağı, ürün fotoğrafları, ekspertiz veya kuyumcu teklifleri, satış belgeleri, banka kiralık kasası açılış tutanağı ve imzalı paylaşım kaydı aynı dosyada tutulabilir. Altınlar kiralık kasadaysa tek taraflı açılış yapılabileceği varsayılmamalı; bankanın ve vergi idaresinin resmî süreci izlenmelidir.
Resmî kaynak notu: Mirasçılık belgesi ve mirasın kazanılmasına ilişkin çerçeve Türk Medeni Kanunu’nun 598 ve devamı maddelerinden; vergi ve beyan açıklamaları Gelir İdaresi Başkanlığının 2026’da güncellediği Mirasçıların Vergisel Yükümlülükleri Rehberi duyurusundan 31 Ekim 2026 tarihinde kontrol edilmiştir. Bu yazı hukuki veya vergisel görüş yerine envanter ve hesaplama düzeni sunar.
Veriyi nasıl ele alıyoruz?
Ürün özellikleri, piyasa kavramları ve fiyat verileri mümkün olduğunca birincil veya doğrudan kaynaklarla kontrol edilir. Canlı fiyatlar her zaman sayfanın gösterdiği veri zamanına aittir.
Veri politikasını incele →